
Skatteförmåner i Hong Kong
Hong Kong använder territoriell beskattning. Här förklarar vi enkelt vad det betyder, hur vinsten bedöms, när Profits Tax kan bli aktuell och varför kundens land inte ensam avgör beskattningen.
Hong Kong Tax
Territoriell beskattning i Hong Kong – så fungerar det
Hong Kong använder territoriell beskattning. Det innebär att Hong Kong inte automatiskt beskattar all vinst bara för att ett företag är registrerat där.
I stället bedöms var den verksamhet som faktiskt skapade vinsten har utförts och var inkomsten anses ha sin källa.
För internationella företag kan detta vara en viktig skillnad jämfört med skattesystem där företag normalt beskattas för sin globala inkomst.
Territorialitetsprincip
Fokus ligger på var vinsten faktiskt skapas.
8,25 % första nivån
För kvalificerade bolag på de första HKD 2 miljonerna.
16,5 % därefter
På beskattningsbar vinst över HKD 2 miljoner.
Ingen generell VAT / GST
Hong Kong har ingen generell moms eller varu- och tjänsteskatt.
Kort svar: Territoriell beskattning innebär att Hong Kong i första hand beskattar vinster som har källa i Hong Kong. Det avgörande är därför inte bara var bolaget är registrerat eller var kunden finns, utan var de aktiviteter som faktiskt skapat vinsten har utförts.
Territorialitetsprincipen
Vad betyder territoriell beskattning?
Det enklaste sättet att förstå systemet är att skilja mellan var företaget är registrerat och var vinsten faktiskt skapas.
Registreringen är inte allt
Att bolaget är registrerat i Hong Kong innebär inte automatiskt att all vinst beskattas där.
Vinstskapande aktiviteter
Bedömningen fokuserar på vilka aktiviteter och transaktioner som faktiskt har producerat inkomsten.
Platsen är central
Var dessa vinstskapande aktiviteter har utförts är en central del av skattebedömningen.
Tänk så här
Fyra enkla exempel
Territorialitetsprincipen blir lättare att förstå om man ser den som en bedömning av var företagets verkliga affärsaktiviteter sker.
Bolaget är registrerat i Hong Kong
Det betyder inte i sig att alla vinster automatiskt ska beskattas i Hong Kong.
Arbetet utförs i Hong Kong
Om de aktiviteter som skapar inkomsten utförs i Hong Kong talar det normalt för Hong Kong-källa.
Arbetet utförs utanför Hong Kong
Om de relevanta vinstskapande aktiviteterna verkligen utförs utanför Hong Kong kan inkomsten i vissa fall bedömas ha utländsk källa.
Kunden finns i Sverige eller USA
Kundens land avgör inte ensamt skattebehandlingen. Det viktiga är hur och var inkomsten faktiskt skapats.
Inland Revenue Department
Hur avgör IRD var vinsten har sin källa?
Hong Kongs Inland Revenue Department, IRD, tittar på verksamhetens faktiska omständigheter.
Frågan är i huvudsak vilka transaktioner och aktiviteter som producerade inkomsten och var dessa aktiviteter genomfördes.
Viktigt
Samma kund kan ge olika skattebedömning
Två företag kan sälja till kunder i samma land men ändå få olika bedömning beroende på hur försäljning, förhandling, arbete och leverans faktiskt genomförs.
Därför måste verksamhetens verkliga upplägg alltid vägas in.
Profits Tax
Hur beskattas vinster i Hong Kong?
För vinster som omfattas av Hong Kong Profits Tax används ett two-tier-system för kvalificerade bolag.
De första HKD 2 miljonerna av beskattningsbar vinst beskattas med 8,25 %.
På den del av den beskattningsbara vinsten som överstiger HKD 2 miljoner är skattesatsen normalt 16,5 %.
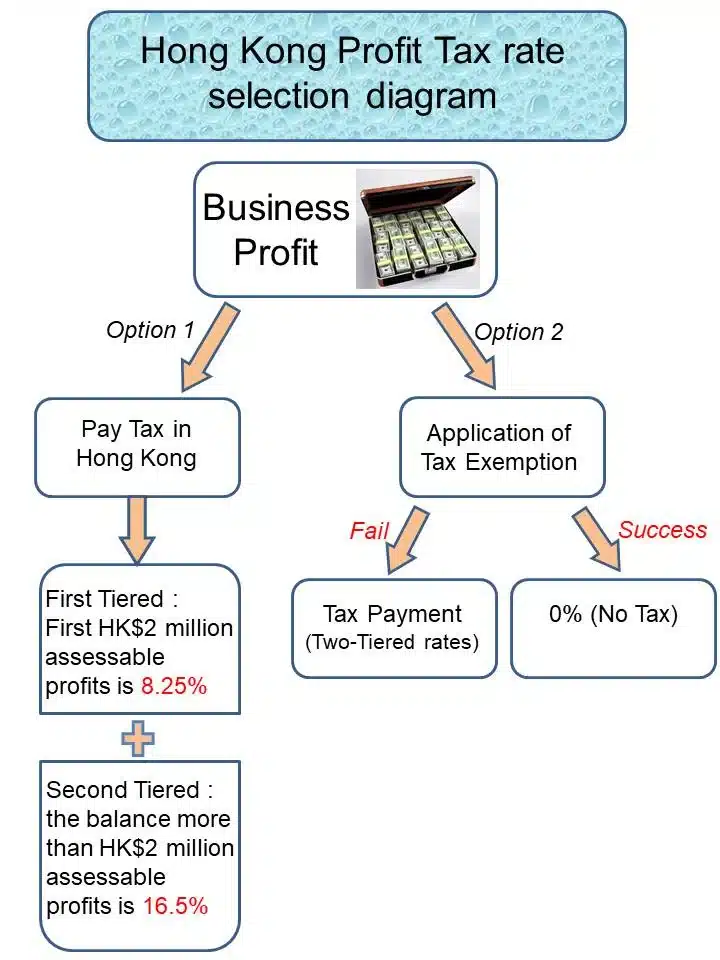
Hong Kong använder territoriell beskattning. Det innebär att Profits Tax i första hand gäller vinster som har källa i Hong Kong. Illustrationen visar även two-tier-systemet med 8,25 % respektive 16,5 % samt att Hong Kong saknar generell VAT eller GST.
Praktiska exempel
Så kan territorialitetsprincipen fungera i praktiken
Konsultarbete utförs i Hong Kong
Om rådgivning, arbete och de centrala aktiviteter som genererar inkomsten utförs i Hong Kong talar det normalt för att vinsten har källa där.
Tjänster utförs helt utanför Hong Kong
Om de relevanta aktiviteterna som skapar inkomsten verkligen utförs utanför Hong Kong kan vinsten i vissa fall bedömas ha utländsk källa.
Kunden är utländsk
Att kunden finns i Sverige, Storbritannien eller USA betyder inte automatiskt att inkomsten är offshore. Kundens plats är bara en del av helheten.
Handel med varor
Vid handelsverksamhet kan bland annat var köp, försäljning, förhandling och andra relevanta affärstransaktioner genomförs påverka bedömningen.
Viktig skillnad
Utländsk kund betyder inte automatiskt utländsk inkomst
En vanlig missuppfattning är att en faktura till en kund utanför Hong Kong automatiskt innebär att vinsten har utländsk källa.
Så fungerar inte territorialitetsprincipen.
Fokus
Följ aktiviteterna som skapade vinsten
För att förstå skattebehandlingen behöver man i stället följa de aktiviteter och transaktioner som faktiskt genererade inkomsten.
Det är detta som gör territorialitetsprincipen både enkel i teorin och ibland komplex i praktiken.
Nyare regler
Territorialitetsprincipen gäller fortfarande
Hong Kongs grundläggande princip har inte försvunnit. Vinster bedöms fortfarande utifrån var de uppkommer.
Däremot finns numera särskilda regler som kan påverka vissa typer av utländska inkomster i internationella koncernstrukturer.
FSIE
Särskilda regler för vissa utländska inkomster
För vissa multinationella företagsgrupper kan särskilda Foreign-sourced Income Exemption-regler påverka exempelvis ränta, utdelningar, vissa avyttringsvinster och IP-inkomster.
Därför är formuleringen “all utländsk inkomst är skattefri” inte korrekt som generell beskrivning.
Översikt
Vad gör Hong Kongs skattesystem attraktivt?
Territoriell beskattning
Fokus ligger på var vinsten faktiskt skapas, inte automatiskt på all global företagsinkomst.
Ingen generell VAT / GST
Hong Kong har ingen generell moms eller motsvarande varu- och tjänsteskatt.
Relativt låga skattesatser
För kvalificerade bolag börjar Profits Tax på 8,25 %.
Hong Kong Ltd
Registreringsavgift för Hong Kong Ltd
Se aktuell avgift och vad som ingår i vårt upplägg för etablering av ett Hong Kong Limited.
Vanliga frågor
Territoriell beskattning och skatt i Hong Kong
Vad betyder territoriell beskattning?
Det innebär att Hong Kong i första hand beskattar vinster som har källa i Hong Kong. Bedömningen fokuserar på vilka aktiviteter som skapat vinsten och var de utförts.
Är all utländsk inkomst skattefri?
Nej. Att inkomsten kommer från en utländsk kund är inte tillräckligt. Det avgörande är hur och var inkomsten faktiskt har skapats.
Kan ett bolag få 0 % Profits Tax på viss inkomst?
I vissa situationer kan vinster bedömas ha källa utanför Hong Kong och därmed falla utanför vanlig Profits Tax. Det kräver dock en bedömning av de faktiska omständigheterna.
Avgör kundens land hur inkomsten beskattas?
Nej. Kundens land är inte ensamt avgörande. IRD tittar på de aktiviteter och transaktioner som faktiskt skapat vinsten.
Hur hög är Profits Tax?
För kvalificerade bolag är skattesatsen normalt 8,25 % på de första HKD 2 miljonerna i beskattningsbar vinst och 16,5 % på den del som överstiger detta.
Finns det moms i Hong Kong?
Nej. Hong Kong har ingen generell VAT eller GST.
När behövs en mer detaljerad bedömning?
Vid större internationella upplägg, koncernstrukturer, komplex handel eller särskilda typer av utländska inkomster bör situationen bedömas individuellt.
Nästa steg
Funderar du på att etablera ett Hong Kong Ltd?
Hong Kongs territoriella skattesystem kan vara relevant för internationella företag, men beskattningen beror alltid på hur verksamheten faktiskt är organiserad.
Vi hjälper till med praktisk information och koordinering kring etableringen av ett Hong Kong Ltd.
Kontakta oss

